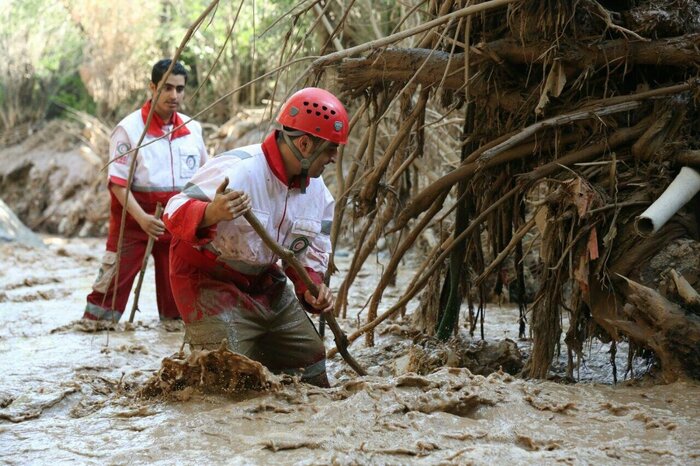
هربار که حاثهای در کشور رخ میدهد، سناریوی بعد از بحران در کشور ما با دقتی غمانگیز تکرار میشود، تیمهای امدادی به خط میشوند، مسئولان ارشد در میان گلولای چکمه میپوشند، مقابل دوربینها وعده جبران سریع میدهند و در نهایت، همهچیز به یک تنخواه فوری دولتی ختم میشود، تنخواهی که از خزانهای نحیف برداشته میشود، بودجههای عمرانی نیمهکاره را میبلعد، پایه پولی را تحریک میکند و چند ماه بعد، نارضایتی عمیق بهجا میگذارد که کمکهای دولت، حتی نیمی از خسارتها را هم جبران نکرده است. واقعیت تلخ و بدون تعارف این استکه دولت توان جبران مستقیم خسارتهای فاجعهبار را ندارد. کشوری که روی گسلهای زنده نشسته و تغییرات اقلیمی هر سال آن را از هیرکانی تا خوزستان با سیل و خشکسالی تهدید میکند، نمیتواند با دستورهای مقطعی تخصیص اعتبار اداره شود. نسخه نجاتبخش اقتصاد در برابر بلایا، نه وامهای بلاعوض و بلااثر، بلکه انتقال هوشمندانه بار به دوش صنعت بیمه است.
تغییر زمین بازی بهسمت بیمه
وقتی پوشش بیمهای حوادث طبیعی اجباری و فراگیر شود، بودجه سالانه کشور شخم نمیخورد. جبران خسارت به یک قرارداد حقوقی و شفاف با صنعت بیمه بدل میشود، نه مطالبهای فرسایشی از خزانهای که خودش با ناترازی روبهروست. این یعنی پیشبینیپذیری مالی و سد کردن یکی از منافذ پنهان خلق پول در شرایط اضطراری. کمکهای بلاعوض سنتی معمولاً ناعادلانه، دیر و با تلفات اداری فراوان به دست خسارتدیده میرسد. بیمه، کارشناسی را به علم روز گره میزند؛ خسارت بر اساس ارزیابی فنی و با چارچوب مشخص در کوتاهترین زمان واریز میشود، بدون آنکه نیازی به دهها جلسه ستاد بحران برای تصویب مبالغ حداقلی باشد. بیمه واقعی فقط پرداخت پول نیست؛ تربیت رفتار است. اگر ساختمانهای مهندسیساز با استانداردهای نظاممهندسی، تخفیفهای سنگین بیمهای بگیرند و سازههای غیرایمن و بسازوبفروشهای بیپروای حاشیه شهرها، با حقبیمههای بازدارنده مواجه شوند، ارتقای ایمنی سازهها خودبهخود اقتصادی میشود. بیمهها پایشان را روی گلوی بسازوبفروشهای متخلف میگذارند، چون قرار است خسارت خطای آنها را از جیب بپردازند. نمیتوان جلوی حرکت گسلها یا ابرهای بارانزا را گرفت، اما میتوان جلوی ورشکستگی مدیریتی پس از بحران را گرفت. دولتی که نقش خود را از توزیعکننده چکهای اضطراری به ناظر ارشد و تسهیلگر پوششهای بیمهای فراگیر تغییر ندهد، در بحران بعدی نه فقط با ویرانی خانهها، بلکه با بحران مالی عمیقتری روبهرو خواهد شد. وقت آن است که مجلس و دولت تعارف را کنار بگذارند؛ عبور از ترحمهای مقطعی دولتی و پیوستن به نظام الزامآور بیمهای، دیگر یک انتخاب نیست؛ یک فوریت امنیتی و اقتصادی برای کشور است.
اجرای طرح جامع «بیمه تکمیلی حوادث طبیعی»
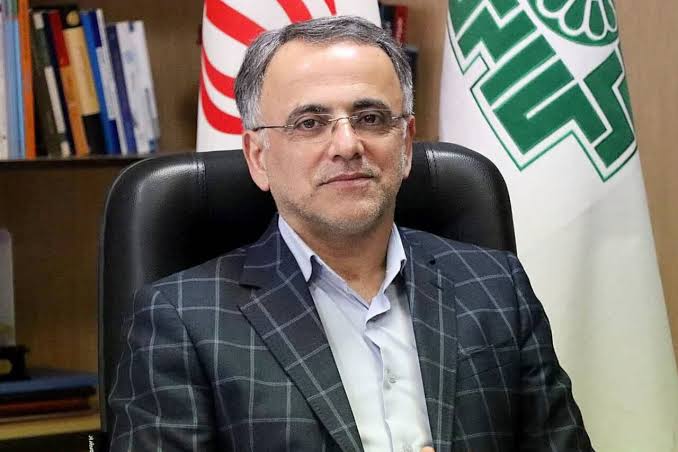
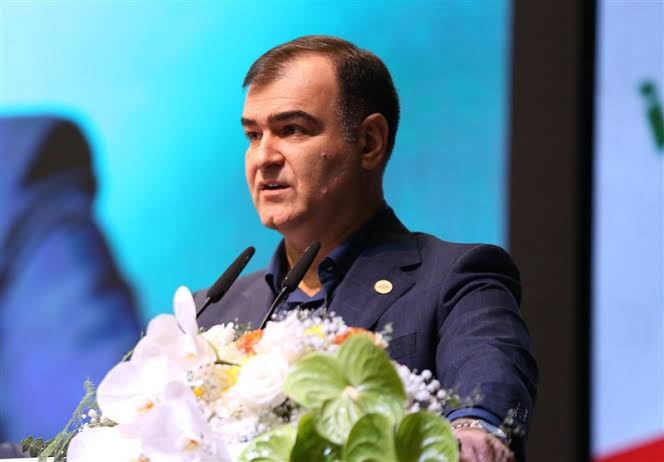
رئیس بیمه مرکزی ایران گفت: در صورتی که طرح جامع «بیمه تکمیلی حوادث طبیعی» بهصورت کامل در استانها پیادهسازی شود، دولت در زمان بحرانها درگیر بروکراسیهای سنگین مالی نخواهد شد.
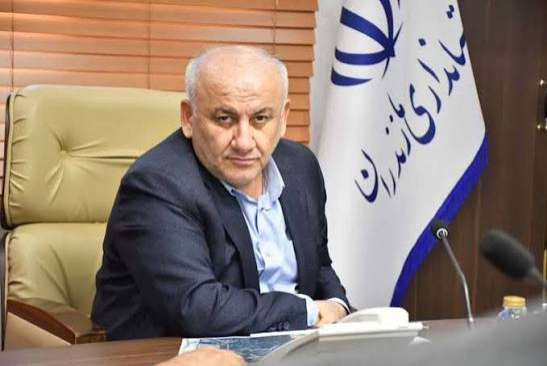
موسی رضایی، رئیس بیمه مرکزی ایران در مازندران گفت: تجربه مدیریت سیل و سایر حوادث در مازندران گویای میزان خسارتهای وارده می باشد. وی افزود: ما در صنعت بیمه، اولویت را بر پرداخت سریع خسارتها قرار دادهایم؛ به طوری که در پروندههای اخیر در استان مازندران، روند کارشناسی و پرداخت به سرعت در حال انجام است و طبق توافق صورت گرفته، حداکثر تا پایان هفته آینده، خسارت تمام واحدهای مسکونی و صنعتی که فرآیند کارشناسی آنها تکمیل شده است، پرداخت خواهد شد.
رئیس بیمه مرکزی ایران با بیان اینکه بیمه باید بار مسئولیت اجتماعی را از دوش دولت بردارد، افزود: در صورتی که طرح جامع «بیمه تکمیلی حوادث طبیعی» بهصورت کامل در استانها پیادهسازی شود، دولت در زمان بحرانها درگیر بروکراسیهای سنگین مالی نخواهد شد. ما آمادگی داریم در صورت اجرای سراسری این طرح در مازندران، با تعدیل نرخ حق بیمه، شرایط را برای پوشش حداکثری مردم و کاهش هزینههای دولت فراهم کنیم.
رضایی خاطرنشان کرد: ما با استفاده از ابزارهای مالی صندوقهای بیمه، برای سرمایهگذاری در بخشهای مولد آمادهایم. تشکیل کنسرسیوم با هدف تبدیل شدن به نهادی که همافزایی دولت و نهادهای انقلابی را به همراه داشته باشد، در دستور کار ما قرار دارد تا سرمایهگذاریها در استان مازندران نه تنها به سودآوری منجر شود، بلکه امنیت خاطر فعالان اقتصادی را نیز تضمین کند.