محمد علی دهقان دهنوی گفت: موافقتنامه تجارت آزاد ایران با اتحادیه اوراسیا از اردیبهشت ۱۴۰۴ اجرایی شده و بر اساس آن، تعرفه ۸۷ درصد کالاها در تجارت ایران با پنج کشور عضو اتحادیه اقتصادی اوراسیا که روسیه بزرگترین آنهاست، به صفر رسیده است.
معاون وزیر صمت ادامه داد: صفر شدن تعرفهها برای تجار ایرانی یک مزیت و قدرت رقابتی ایجاد کرده و صادرکنندگان میتوانند با استفاده از این فرصت، در بازار کشورهای عضو اتحادیه اوراسیا نسبت به رقبای خود یک گام جلوتر باشند.
وقتی از «روابط راهبردی» تهران و مسکو سخن میگوییم، یک سؤال ساده اما گزنده همچنان بیپاسخ مانده است: سهم سه استان شمالی از بازار روسیه دقیقاً کجاست؟ روسیه صدها میلیارد دلار واردات دارد، اما صادرات گیلان، مازندران و گلستان به این کشور هنوز در محدودهای قرار است که با ظرفیت اقتصادیشان فاصله بسیاری دارد. این دیگر فقط یک ضعف تجاری نیست؛ نشانهای از شکاف میان شعارهای اقتصادی و عملکرد واقعی است. بازار روسیه جلوی چشم ماست؛ نه آنسوی اقیانوس، نه پشت مرزهای دوردست. یک بازار بزرگ در آن سوی دریای خزر که به کالا، مواد غذایی، محصولات کشاورزی، صنعتی و خدمات نیاز دارد. با این حال، گیلان، مازندران و گلستان هنوز نتوانستهاند سهم مناسبی از این سفره اقتصادی به دست آورند.
اگر قرار باشد یک نمونه روشن از فاصله میان «ظرفیت اقتصادی» و «عملکرد تجاری» را پیدا کنیم، بازار روسیه یکی از بهترین نمونههاست. کشوری با صدها میلیارد دلار تجارت خارجی، در همسایگی ما با نیازهای گسترده در حوزه کشاورزی، مواد غذایی، صنایع و کالاهای مصرفی؛ اما سهم استانهای شمالی چون از این بازار همچنان آن چیزی نیست که با این همه تأکید بر روابط راهبردی انتظار میرود.
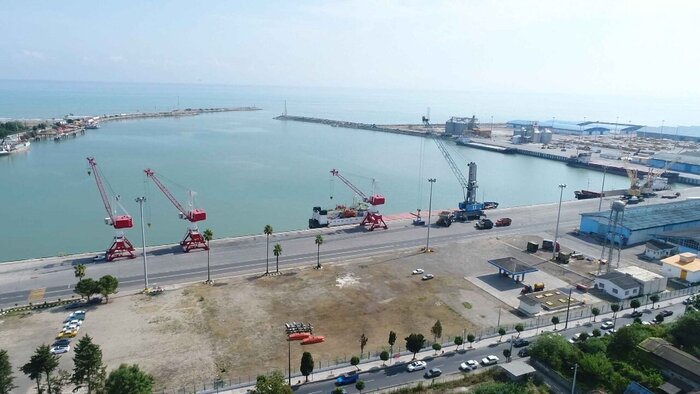
آمارهای تجارت روسیه نشان میدهد این کشور در سال ۲۰۲۵ حدود ۲۷۹ میلیارد دلار کالا وارد کرده و مجموع تجارت خارجی آن به حدود ۶۹۷ میلیارد دلار رسیده است. در مقابل، صادرات ایران به روسیه در سال ۱۴۰۳ حدود ۱.۱ میلیارد دلار اعلام شده و سازمان توسعه تجارت هدف حدود ۱.۴ میلیارد دلار برای سال ۱۴۰۴ را مطرح کرده بود. این ارقام یک سؤال جدی را پیش روی سیاستگذاران میگذارد: چرا سه استان شمالی با وجود همسایگی، مسیرهای دریایی و ریلی، اشتراکات ژئوپلیتیکی و برخورداری از مزیتهای تولیدی، هنوز نتوانستند جایگاه مناسبی در بازار روسیه به دست آورند؟
مسأله فقط کمبود کالا نیست. سه استان شمالی در حوزههایی مانند محصولات کشاورزی، مواد غذایی، پتروشیمی، محصولات صنعتی و مصالح ساختمانی توان صادرات دارند. حتی ترکیب صادرات ایران به روسیه نیز نشان میدهد حدود ۴۵ درصد صادرات را محصولات کشاورزی و حدود ۳۷ درصد را کالاهای صنعتی تشکیل میدهد. پس مشکل را باید جای دیگری جستوجو کرد: لجستیک، حملونقل، استانداردها، بستهبندی، بازاریابی، شبکه توزیع، شناخت بازار و مهمتر از همه، فقدانِ یک راهبرد منسجم صادراتی.
در بازاری مانند روسیه، صرف داشتن کالا کافی نیست؛ صادرکننده باید بتواند کالا را بهموقع، با قیمت رقابتی و استاندارد مورد قبول مصرفکننده روس به قفسه فروشگاه برساند. اگر هزینه حمل، زمان ترخیص و ریسک بازگشت پول بالا باشد، حتی بهترین محصول ایرانی نیز در رقابت با رقبای ترکیهای، چینی، بلاروسی و دیگر صادرکنندگان منطقهای عقب خواهد ماند.
از سوی دیگر، تجربه تجارت دو کشور نشان میدهد که رابطه اقتصادی هنوز تا حد زیادی بر کالاهای پایه و تجارت سنتی استوار است. در حالی که تاجران ما برای حضور پایدار در بازار روسیه باید از صادرات موردی عبور کنند و به سمت برندسازی، قراردادهای بلندمدت، سرمایهگذاری مشترک و ایجاد شبکه توزیع در داخل روسیه بروند. توافق تجارت آزاد ایران و اتحادیه اقتصادی اوراسیا که از سال ۲۰۲۵ اجرایی شد، میتواند بخشی از این مسیر را هموار کند؛ اما توافق تجاری بهتنهایی بازار نمیسازد. بازار را صادرکنندهای میسازد که قیمت، کیفیت، استمرار عرضه و شبکه توزیع داشته باشد. اکنون زمان آن است که مسئولان به جای تکرار عبارتهایی مانند «بازار بزرگ روسیه» و «روابط راهبردی»، با عدد و شاخص پاسخ دهند: استانهای شمالی دقیقاً چه سهمی از صادرات به روسیه دارند؟ چه تعداد شرکت در این بازار فعالاند؟ چه کالاهایی ظرفیت چندبرابر شدن صادرات دارند؟ مشکل کریدور شمال ـ جنوب، حملونقل ریلی و دریایی دقیقاً کجاست و چه زمانی قرار است برطرف شود؟
روسیه برای جمهوری اسلامی ایران فقط یک شریک سیاسی نیست؛ یک بازار بزرگ اقتصادی است. اگر قرار است سیاست همسایگی به نتیجه اقتصادی برسد، باید سهم سه استان شمالی از بازار روسیه از سطح تجارت محدود و پراکنده عبور کند.
مسأله امروز دیگر شناخت بازار روسیه یا مناسبات دیپلماتیک نیست؛ مسأله، ناتوانی در تبدیل ظرفیت به سهم بازار است. و این همان جایی است که دستگاههای اقتصادی، تجاری و حملونقلی سه استان شمالی باید پاسخگو باشند.