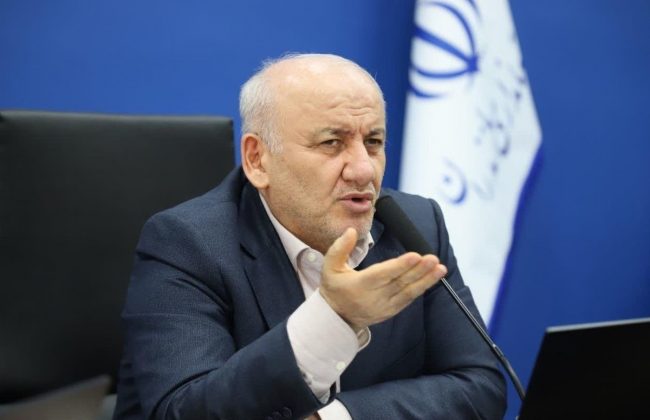
وی تصریح کرد: این پویش با همکاری مدیریت ادارهکل بهزیستی استان، سازمان مدیریت بحران و ادارات بیمه، با تمرکز بر دهکهای ۱ تا ۳ جامعه طراحی شده تا امکانات بیشتری نسبت به بیمه پایه فعلی در اختیار افراد واجد شرایط قرار گیرد. دادبود افزود: این طرح تکمیلی، سقف پوشش خسارت را از مبلغ تقریبی ۱۷۰ میلیون تومان به بیش از یک و نیم میلیارد تومان افزایش میدهد که این امر، نقش بسیار تعیینکنندهای در جبران خسارات وارده در پی بحرانها ایفا خواهد کرد. معاون هماهنگی امور عمرانی استانداری مازندران با تأکید بر اهمیت مشارکت جمعی در این مسیر، افزود: تأمین منابع مالی جهت حمایت از هر خانوار در این طرح، نیازمند همدلی و همراهی تمامی بخشها و نهادهای مرتبط است. وی با دعوت از تمامی اقشار و سازمانها برای مشارکت در این پویش ملی، خاطرنشان کرد: ما با تحت پوشش قرار دادن این خانوادهها در حوادث احتمالی، تلاش میکنیم دغدغههای معیشتی و زیستی آنها را در شرایط بحرانی به حداقل برسانیم.
مدیریت بحران یعنی محافظت از زندگی مردم
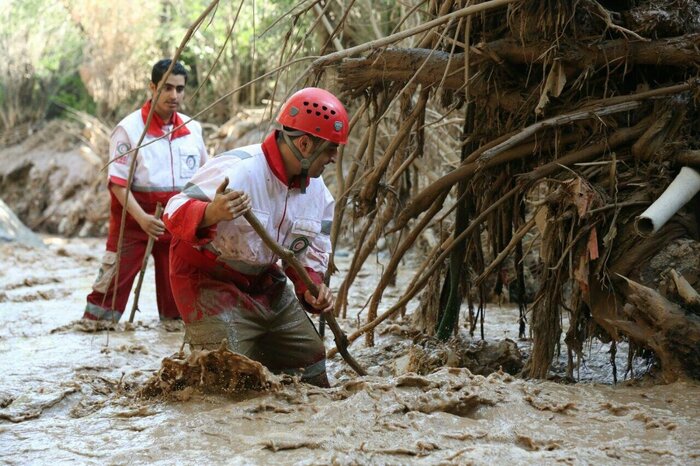
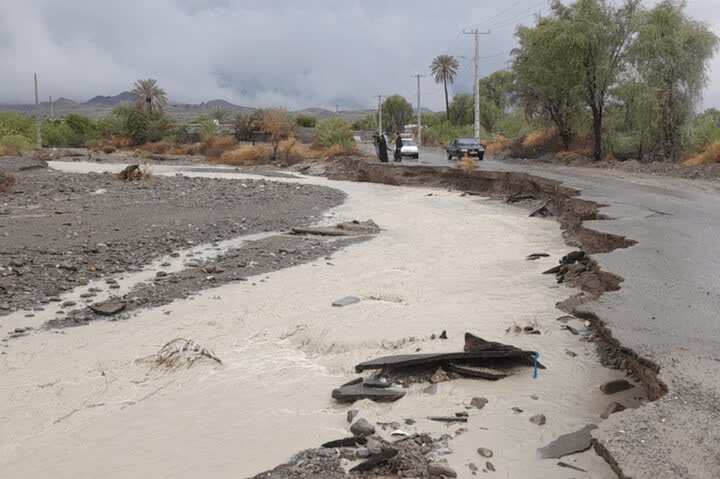
طبیعت هیچگاه با ما مذاکره نمیکند. سیل، زلزله، خشکسالی یا ریزش کوه، همگی پدیدههایی هستند که با منطق بیرحم خود پیش میآیند؛ اما آنچه در این میان میتواند یک حادثه طبیعی را به یک فاجعه انسانی تبدیل کند، چیزی نیست جز ضعف در برنامهریزیهای پیشگیرانه و فقدان ساختار منسجم در مدیریت بحران. ما در کشوری زندگی میکنیم که گاه از پدیده تکرار اجتنابناپذیر فاجعه رنج میبریم؛ یعنی هر بار با یک حادثه روبرو میشویم، انگار اولین بار است که با آن مواجه شدهایم.
نخستین و حیاتیترین نکتهای که باید در تحلیل مدیریت بحران به آن پرداخت، عدالت توزیعی در مواجهه با بلایا است. حادثه طبیعی ممکن است به همه ضربه بزند، اما این طبقه اجتماعی است که تعیین میکند ضربه چقدر مرگبار باشد. وقتی سیل میآید، خانهی یک طبقه مرفه با بیمهنامههای چند میلیاردی و ساختار مهندسیشده محافظت میشود، اما برای اقشار آسیبپذیر که در سکونتگاههای غیررسمی و با زیرساختهای فرسوده زندگی میکنند، سیل یعنی از دست رفتن تمام دارایی زندگیشان.
در واقع، بحرانهای طبیعی، نابرابریهای اقتصادی را تشدید میکنند. تورم بالا و بحران مسکن که در سالهای اخیر گریبانگیر جامعه شده، باعث شده تا بخش بزرگی از مردم در مناطقی مستقر شوند که از نظر ایمنی، ضعیفترین استانداردهای لازم را ندارند. بنابراین، مدیریت بحران نباید صرفاً در سطح توزیع اقلام امدادی تعریف شود؛ بلکه مدیریت بحران، یعنی اصلاح ساختار مسکن و حمایت از اقشار آسیبپذیر پیش از وقوع حادثه. ما به جای صرف هزینههای هنگفت برای جبران خسارتهای پس از حادثه که معمولاً با تورم زیاد، بودجههای عظیمی را میبلعد، باید سرمایهگذاری سنگینی روی زیرساختهای مقاوم، سیستمهای هشدار زودهنگام و آموزشهای اجتماعی انجام دهیم. هزینهی پیشگیری، همیشه بسیار کمتر از هزینهی بازسازی و جبران خسارت ناشی از یک فاجعه است.
دولت و نهادهای نظارتی باید مسئولیت خود را در قبال استانداردسازی فراتر از کاغذبازیها بدانند. از نظارت بر ساختوسازهای غیرمجاز در مناطق پرخطر گرفته تا بازنگری در کدهای ملی ساختمان، وظایفی است که اگر انجام نشود، هر حادثه طبیعی، یک پرونده قضایی جدید و یک فاجعه انسانی تازه خواهد بود.
اگر میخواهیم در برابر خشم طبیعت ایستادگی کنیم، باید ابتدا با خشم ناشی از نابرابریهای اقتصادی و ضعفهای ساختاری در کشور، مقابله کنیم. مدیریت بحران، یعنی ساختن دیوارهایی که نه تنها در برابر سیل و زلزله، بلکه در برابر تلاطمهای اقتصادی نیز، بتواند زندگی مردم را محافظت کند.
بیمه حوادث در کشور ما هنوز یک کالای لوکس است
بیمه در یک جامعه توسعهیافته، نه یک خدمت لوکس، بلکه ستون فقرات تابآوری ملی است.
واقعیت تلخ این است که پس از هر حادثه سیل یا زلزله، دولت باید مستقیماً دست در جیب خزانه کند و بودجههای عمرانی را برای بازسازی خانههای تخریبشده هزینه نماید. این یعنی عملاً بودجه توسعه کشور صرف ترمیم خرابیها میشود.
اگر نظام بیمهای ما فراگیر بود، ریسک حوادث نه بر دوش دولت و بودجه عمومی، بلکه بر دوش صندوقهای بیمه توزیع میشد. وقتی مردم بیمه نیستند، دولت در نقش بیمهگر نهایی و رایگان ظاهر میشود؛ نقشی که هم از نظر مالی برای کشور کمرشکن است و هم از نظر عدالت، ناعادلانه؛ چرا که همه مردم حتی کسانی که در مناطق امن هستند نیز باید تاوان بدهند. پرسش اینجاست که چرا ساکنان مناطق پرخطر، خانهها و دارایی خود را بیمه نمیکنند؟ پاسخ ساده است، نبود فرهنگسازی و ناتوانی مالی. برای خانوار کارگری یا کشاورزی که با بحران تورم دستوپنج نرم میکند، پرداخت حقبیمه حوادث اولویت نیست.
در اینجا دولت باید تغییر ریل دهد. بیمه حوادث طبیعی نباید اختیاری و گران باشد، بلکه باید به عنوان یک بیمه اجباری و یارانهای مشابه مدلهای موفق جهانی با اقساط بسیار ناچیز انجام شود. ما باید بیمه اجباری پایه را برای همه خانهها، به ویژه برای بافتهای فرسوده و روستایی تعریف کنیم تا در لحظه حادثه، مردم سرگردان دریافت تسهیلات قطرهچکانی دولتی نباشند.
اگر میخواهیم در مواجهه با بلایای طبیعی، کمکهای مردمی جای خود را به حقوق قانونی و شهروندی بدهد، راهی جز اجباری کردن بیمه حوادث طبیعی و تسهیل دسترسی اقشار آسیبپذیر به این خدمات نداریم. دولت باید هزینهی بیمه را به عنوان یک سرمایهگذاری پیشگیرانه ببیند، نه یک هزینه مازاد. بدون یک نظام بیمهای فراگیر، ما همیشه در برابر هر حادثه، دوباره به نقطه صفر بازخواهیم گشت.